소나기
2026년 8월 초, 영국 부동산 컨설팅 회사 세빌스(Savills)가 발표한 분기 보고서 Spotlight: Shopping Centre and High Street – Q2 2026의 표지에는 브래드퍼드의 쇼핑센터 더 브로드웨이(The Broadway) 사진이 올라 있다. 그 센터는 2026년 상반기 영국 쇼핑센터 거래액 상위 두 건 가운데 하나로 기록됐다. 같은 기간 거래 10건을 합친 금액은 5억 300만 파운드(약 9,800억 원), 그중 2분기분은 4건에 8,500만 파운드에 그쳤다. 숫자만 보면 시장이 얼어붙은 것 같지만, 보고서의 결론은 정반대다. 제목부터가 '잠시 멈춘 게 아니라, 하반기를 준비하고 있다'이다.
2분기의 숫자만 보면 '빈 상가'처럼 보인다
세빌스가 인용한 MRI 데이터에 따르면 2026년 2분기 영국 하이스트리트(영국식으로 'high street', 시내 중심의 간선 상업거리)의 평균 주간 방문객 수는 전년 같은 기간보다 2.5% 줄었고, 쇼핑센터는 0.75% 줄었다. 6월 24일 하루만 떼어 보면 하이스트리트 방문은 전주 대비 9.4%, 전년 대비 12.5%나 급감했다. 그런데 보고서는 이 하락의 원인을 '수요'가 아니라 '날씨'로 지목한다. 잉글랜드 역사상 가장 더웠던 6월에 학교가 문을 닫고 교통망이 흔들렸다는 것이다. 실제로 실내 냉방이 되는 쇼핑센터는 상대적으로 버텼고, 리테일파크(대형 점포가 모인 교외 상업단지)는 그 분기에 유일하게 방문객이 늘어난 유형이었다.
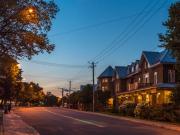
브래드퍼드 더 브로드웨이 쇼핑센터의 로어커크게이트 쪽 모습 — habiloid, CC BY-SA 2.0 (Wikimedia Commons / Geograph Britain and Ireland)
공실률은 더 흥미롭다. 쇼핑센터 공실률은 2025년 4분기 16.3%에서 2026년 1분기 16.9%로 올랐다가, 2분기에 0.8%포인트(80bp) 내려 16.1%가 됐다. 이는 2016년 1분기 이후 가장 가파른 분기 개선 폭이다. 하이스트리트 공실률은 1분기에 13.4%에서 13.2%로 내려온 뒤 2분기 내내 그 수준을 유지했다. 세빌스는 이를 '가게가 안 팔려서 비는 것'이 아니라 '점포가 다른 용도를 찾아가며 조용히 균형을 잡는 과정'으로 해석한다.
영국의 상가 임대 제도 — leasehold가 만드는 '계약의 시간'
한국 독자에게 영국 상가의 가장 낯선 지점은 임대차의 길이와 계약 구조다. 영국 상가는 대개 'leasehold'(건물을 일정 기간 쓰는 권리, 건물 소유권과 분리됨) 방식의 장기 임대 계약으로 거래된다. 상업용 임대는 전통적으로 10~25년 계약이 흔했고, 임대인과 임차인이 몇 년마다 임대료를 다시 정하는 'rent review'(임대료 재검토) 조항과, 나갈 때 원상복구 명령이 붙는다. 한국의 전세·보증금(목돈을 맡기고 나가면 돌려받는 구조)이나 권리금(장사 자리·단골·시설에 대한 유무형 대가)이 임차인에게 '자산'처럼 작동하는 것과 달리, 영국 상가 임차인의 위치는 계약서 안의 권리와 만료 시점에 훨씬 강하게 묶여 있다. 다만 이번 보고서 본문에는 leasehold·rent review 같은 제도 설명이 직접 나오지 않는다. 위 내용은 영국 상업 임대의 일반적 배경이며, 아래 수치 해석도 이 제도를 전제로 한 세빌스의 관점이다.
임대료는 올랐는데, 왜 '올랐다'고 말하기 어려운가
세빌스가 집계한 공개 임대 계약과 재계약 기준으로, 2026년 2분기 쇼핑센터의 표면(headline) 임대료는 전년 대비 2.3%, 실효(net effective) 임대료는 2.5% 올랐다. 실효 임대료가 표면 임대료보다 더 오른다는 것은 임대인이 액면 임대료를 깎는 대신 '인센티브'(무상 임대 기간, 공사비 지원 등)로 조건을 맞추고 있다는 뜻이다. 반대로 최근 4개 분기를 묶어 1분기와 비교하면 표면 6.2%, 실효 6.8% 내려앉았다. 1년 전보다는 오르고, 직전 분기 흐름과 비교하면 내려간 셈이다. 보고서가 '지지세는 유지되지만 걷는 속도는 느려졌다'고 표현한 이유다.
빈 공간은 '다른 용도'로 흡수된다
쇼핑센터 공실이 줄어든 배경으로 보고서는 세 가지를 든다. 첫째, 1분기에 미뤄둔 임대 결정이 지연 해소되며 재개됐다. 둘째, 창고형 소매(리테일 웨어하우스) 공간이 사상 최저 공실 수준으로 조여지자 그 수요가 대형 쇼핑센터로 흘러넘쳤다. 셋째, 2차 쇼핑센터 공간이 레저·의료·주거 용도로 전환되며 구조적 공실 자체가 줄었다. 하이스트리트도 마찬가지로 식음료(F&B), 건강·웰니스, 편의점형 근린소매, 서비스 업종이 빈 점포를 채우고 있다고 적는다. 즉 공실률 하락은 '옷가게가 돌아와서'가 아니라 '가게 자리가 가게가 아니게 되어서' 일어난 부분이 상당하다.
반전 — 자본이 먼저 움직였고, 그다음에 임차인이 따라온다
통상 '상권이 죽으면 임대료가 내려가고, 임대료가 내려가면 다시 사람이 온다'고 이해하기 쉽다. 이 보고서의 순서는 반대에 가깝다. 세빌스가 보는 2026년의 변화는 자본의 재진입 → 자산 관리 → 임차인 유치 순이다. 2016년에는 1억 파운드 이상 대형 거래가 전체의 71%를 차지했고, 2023년 저점에서 시장이 잘게 쪼개졌다가, 2024년 70%, 2025년 73%로 다시 대형 거래가 지배적인 구조로 돌아왔다. 2026년 상반기 5억 300만 파운드 가운데 72%가 두 건(메리힐 2억 9,150만 파운드, 더 브로드웨이 7,000만 파운드)에서 나왔다. 게다가 분기 말 이후 게이츠헤드 메트로센터(약 5억 파운드)와 맨체스터 알른데일 지분 50%(약 2억 2,000만 파운드)가 매수 협상에 들어가면서, 매각 진행 중이거나 협상 중인 물량이 10억 파운드를 넘어섰다. 세빌스는 '물건이 없어서 조용한 게 아니라, 조용하게 거래하던 시장이 이제 결과를 내기 시작했다'고 본다. 여기서 눈여겨볼 것은 임대료가 먼저 움직이는 순서다. 임대인은 빈 점포를 채우기 위해 액면 임대료를 내리기보다 무상 임대·공사비 지원 같은 인센티브로 버틴다. 그래서 '임대료가 내려갔다'는 신호가 시장에 늦게 도착하고, 그사이 자산 가격과 임대 조건이 먼저 다시 조정된다. 거래 기반 가격은 2026년 2분기까지 4개 분기 연속 같은 수준이었다. 슈퍼프라임 7.25%, 프라임 9.00%, 타운센터 독점형 10.50%다. 세빌스는 이 가격이 흔들리지 않는 동안 자산별 차이는 커지고 있다고 본다.
누가 사고 있나 — 기관이 아니라 개인과 가족 사무소
하이스트리트 시장의 매수자 구성은 더 극적으로 바뀌었다. 2026년 들어 하이스트리트 매수의 61.0%가 개인 투자자였다. 2025년에는 약 23%였다. 국경을 넘는 자본이 22.8%, 기관이 16.2%로 뒤를 잇는다. 2025년에는 국경 간 투자가 54.1%로 압도적이었던 것과 대비된다. 보고서는 그 이유를 '기관 투자위원회(IC) 주기에서 덜 묶여 있다'는 점에서 찾는다. 큰 자산은 기관이, 자산 관리가 많이 필요한 곳은 기회형 자본이, 최상급 물건은 장기 보유를 원하는 개인·패밀리 오피스가 맡는 식으로 구매자 층 자체가 분화됐다는 설명이다. 프랑스의 SCPI(개인 자금을 모아 부동산에 분산 투자하는 비상장 펀드 구조)도 300만~1,000만 파운드 소액 물건의 유동성을 받쳐주고 있다고 적는다.
한국과 견주면 — 명동이 아니라 '동성로·신촌' 쪽에 가까운 문제
영국 하이스트리트의 이야기는 한국의 골목상권 문제와 겹치는 부분이 많다. 온라인 소비가 비식품 지출의 39.0%까지 올라서는 동안 오프라인 비식품 판매는 6월에 1.1% 줄었고, 소비자심리지수(GfK/NIQ)는 -23으로 어떤 소득 계층도 긍정 점수를 내지 못했다. 지출은 '필수품'과 '경험'으로 쏠리고, 옷과 잡화를 파는 길거리 점포가 먼저 비는 흐름은 서울의 대학가나 지방 도심 상권과도 닮았다. 다른 점은 두 가지다. 영국은 대형 쇼핑센터 공실률이 16%대인데도 거래가 대형 자산에 집중되며 기관 자본이 재진입하고 있다는 것, 그리고 한국의 전세·권리금처럼 임차인 몫으로 남는 자산 가치가 영국의 장기 leasehold 구조에서는 계약 조항과 만료 시점에 더 강하게 묶여 있다는 것이다. 한국에서 '권리금을 못 받아 나오는 것'과 영국에서 '장기 계약 만료 시 원상복구 명령을 받는 것'은 서로 다른 방식으로 같은 두려움을 만든다.
사료의 한계 — 이 글은 임대인·투자자의 시선이다
이 보고서는 세빌스, 즉 상업용 부동산 중개·자문 회사가 발행한다. 그들이 보는 시장은 임대료, 실효 수익률(프라임 하이스트리트 6.50%, 슈퍼프라임 쇼핑센터 7.25% 등), 거래 물량이다. 입주 상인의 매출, 폐업, 재계약 조건, 지역 주민이 체감하는 변화는 이 지표에 잘 드러나지 않는다. 보고서가 '점포 어려움은 진화하지 못한 소매업체의 통상적 교체'라고 서술하는 대목도 그런 시각을 보여준다. 실제로 빈 점포에 의료·주거가 들어오는 것을 '구조적 공실 감소'로 부르는 것은 임대인에게는 성과지만, 그 자리에서 장사하던 사람에게는 다른 이야기일 수 있다. 공실률 하락이 곧 상권 회복이라는 보장은 없다.
독자에게 — 빈 점포는 실패인가, 다음 용도의 시작인가
영국 하이스트리트의 숫자는 '망했다'와 '회복했다' 사이에서 오간다. 방문객은 줄었고, 임대료는 분기 기준으로 내렸고, 그런데 대형 자산에는 다시 돈이 몰린다. 이 세 가지가 동시에 참일 수 있는 이유는 시장이 '가게의 가격'에서 '가게 자리의 용도'로 가격의 기준을 옮기고 있기 때문이다. 그리고 그 이동은 대개 임차인이 아니라 자본이 먼저 결정한다. 임차인에게 남는 선택지는 계약 조건 안에서 얼마나 오래 버티느냐, 혹은 그 자리를 다른 일에 내주느냐다. 이 보고서가 '회복'이라고 부르는 장면의 상당 부분은 이렇게 해석할 수 있다. 한국의 상권도 같은 질문 앞에 서 있다. 우리 동네의 빈 점포는 장사가 안 되는 자리인가, 아니면 아직 다른 쓰임을 못 찾은 자리인가.
참고 자료
· 세빌스(Savills), Spotlight: Shopping Centre and High Street – Q2 2026, 2026년 8월 3일. https://www.savills.co.uk/research_articles/229130/390116-0
· 이미지: The Broadway shopping centre seen from Lower Kirkgate, Bradford — habiloid, CC BY-SA 2.0, Wikimedia Commons(Geograph Britain and Ireland).
댓글1
-
빗방울
2026.11.02 13:26
실효 임대료가 표면 임대료보다 더 올랐다는 대목이 흥미롭다. 액면가를 낮추지 않고 무상 임대나 공사비 지원으로 조건을 맞추는 방식이라면, 계약서에 적히는 임대료와 임차인이 실제로 부담하는 비용의 간격이 벌어진다는 뜻이다. 그렇다면 이 시장의 '가격'을 임대료 지표만으로 판단하기는 어렵다. 자산별 차이가 커지고 있다는 서술도 결국 그 간격을 누가 감당하느냐의 문제로 보인다.
모든 이야기1464
가벼운 안부부터 깊은 생각까지, 함께 나눠요.
총 1464개의 이야기