소나기
2025년 12월 10일, 부동산 컨설팅사 JLL의 홍콩 연구진은 한 장의 표를 내놨다. 6년짜리 조정기의 끝, 혹은 끝의 시작을 알리는 표였다. 2019년 하반기부터 시작된 하락은 중앙(Central)과 침사추이(Tsimshatsui) 두 곳에서 먼저 멈췄다. 2025년 하반기 이 두 지역의 A급 오피스 임대료가 각각 0.5%, 0.2% 올랐고, 같은 기간 순흡수(새로 임차된 면적에서 반납된 면적을 뺀 값)는 163만 제곱피트로 2019년 상반기 이후 최대치를 기록했다. 기업들이 비용을 줄이려 사무실을 쪼개는 단계를 지나, 다시 늘리기 시작했다는 뜻이다.
회복은 "부동산 시장"이 아니라 "특정 오피스"의 회복이다
그러나 같은 표의 다른 칸을 보면 이야기가 달라진다. 홍콩 동부와 구룡 동부 같은 분산 업무지구는 여전히 임대료 조정과 높은 공실을 겪고 있고, 전체 시장 임대료는 2025년에 3.0% 빠졌으며 2026년에도 추가로 0~5% 하락이 예상된다. 전체 공실률은 15% 수준에서 횡보할 전망이다. JLL의 임대 자문 책임자 샘 구얼레이는 이를 "오피스 시장이 아니라 오피스들의 시장(a market of offices, not an office market)"이라고 표현했다.
회복을 끌어낸 임차인은 헤지펀드와 프라이빗 뱅킹, 자산관리 쪽 금융기관이다. 2025년 홍콩의 은행 예금과 증권선물위원회(SFC) 라이선스 전문인력 수가 모두 사상 최고를 기록했고, 이들은 IFC 단지나 건설 예정인 센트럴 야즈처럼 넓은 층고와 지하철 접근성이 좋은 프리미엄 빌딩으로 옮겨가고 있다. 돈을 잘 버는 임차인만 새 건물로 옮기는 ‘품질로의 도피(flight to quality)’가 상권 지도를 다시 그린 것이다.
가두 점포: 임대료가 빠져도 공실은 줄지 않는다
한국 독자가 보기에 가장 낯설 부분은 소매 쪽이다. JLL에 따르면 2025년 홍콩의 하이스트리트(high street, 한국의 대로변 가두 상가에 해당) 점포 임대료는 7.7%, 주요 쇼핑몰 임대료는 9.1% 떨어졌다. 2026년 전망도 하이스트리트 0~5% 하락, 주요 쇼핑몰 5~10% 하락이다. 자본가치(건물의 시세)는 더 심하게 빠져 하이스트리트 점포의 자본가치는 2025년 한 해에 17.1% 급락했다.
임대료가 이렇게 내려가면 보통은 "장사하기 좋아졌다"고 읽는다. 그런데 JLL의 소매 담당 선임 디렉터 쟈넷 찬은 2026년에도 공실률이 높게 유지될 것으로 본다. 이유로 든 것은 고용 전망의 약화, 그리고 "아웃바운드와 인바운드 여행의 지속적인 불균형"이다. 홍콩 사람들이 해외로 나가는 양과 외국인이 홍콩으로 들어오는 양의 차이가 메워지지 않는다는 뜻이다. 임대료라는 가격 신호가 내려갔는데도 수요가 따라오지 않는 상태, 이것이 2025년 홍콩 가두 상가의 실제 모습이다.
홍콩의 상가 임대·소유 제도 — 한국과 무엇이 다른가
홍콩의 부동산 제도에서 한국 독자가 먼저 알아야 할 것은 토지 임차 체계다. 구룡 반도와 신계의 대부분 토지는 영국 식민지 시절의 토지임차(leasehold) 방식으로 정부가 소유권을 쥐고, 건물주는 정해진 기간의 임차권을 가진다. 신계 쪽 신규 토지는 2047년 6월 30일에 만료되는 경우가 많고, 1997년 이전 계약은 반환 기간이 자동으로 연장되는 관행이 있다. 아파트 단지나 오피스 빌딩의 개별 호실은 ’세입자의 조합’이 아니라 건물 지분을 나눠 갖는 공동소유(undivided shares) 방식이 흔하다.
가두 점포 임대는 영국식 상업 임대 구조에 가깝다. 보증금은 통상 몇 달치 임대료 수준이고, 한국처럼 계약금과 잔금을 크게 나눠 걸거나 임대료 전액을 선납하는 보증금 체계가 아니다. 권리금이라는 개념도 한국식으로 제도화되어 있지 않다. 대신 기존 임차인의 상호·집기·영업권을 새 임차인에게 넘길 때 별도의 양도 대가를 협상하는 경우가 있다. 여기서 주의할 점이 있다. 이 글에서 설명한 제도 배경은 일반적인 홍콩 부동산 관행에 대한 설명이며, JLL 보도자료 본문에는 임대차 계약 구조나 보증금 조건에 대한 언급이 확인되지 않았다. 수치와 전망은 모두 JLL 자료에서 가져왔고, 제도 설명은 배경지식임을 밝혀 둔다.
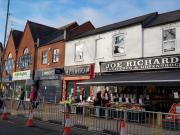
야간의 홍콩 코즈웨이베이 페시벌 스트리트 가두 점포 풍경 — BaiyuenPlennra Gu, CC0 (Wikimedia Commons)
코즈웨이베이와 센트럴에만 손님이 몰리는 이유
임대료 하락은 역설적으로 새 임차인을 불러들였다. JLL은 "임대료 추가 조정이 임차인들의 프라임 입지 이동을 촉발했고, 낮아진 임대료를 활용하려는 신규 진입자들을 홍콩으로 끌어들였다"고 적었다. 다만 이 신규 임차 수요는 핵심 상권, 특히 코즈웨이베이(Causeway Bay)와 센트럴에 집중됐다. 같은 도시 안에서도 회복의 온도가 지역별로 갈린다는 뜻이다.
업종 구성에서 가장 뚜렷한 변화는 식음료(F&B)다. 2025년 1~3분기 동안 비중식당 매출은 전년 대비 3.9% 늘었지만 중식당 매출은 4.0% 줄었다. JLL은 그 배경으로 식사 선호의 변화와 역내 경쟁 심화를 들었다. 오래된 식당이 문을 닫는 자리에 새로운 유형의 식음료가 들어오는 구조다. 이는 점포 수가 줄어서 생기는 공실이 아니라, 같은 자리에서 업종이 갈아 끼워지는 과정으로 읽어야 한다.
반전 — 상권 몰락이 아니라 용도 전환이다
이번 자료에서 가장 흥미로운 대목은 창고 시장과 자본시장이다. 홍콩의 프라임 창고 공실률은 2025년 말 10.1%로 10년 만의 최고치를 찍었고 임대료는 7.2% 떨어졌다. 원인은 도시를 우회하는 물류 경로의 확대, 소매업체 주도의 재고 통합, 글로벌 공급망 재편이다. 그런데 JLL은 같은 자료에서 온라인 소매의 성장이 자동화 설비와 도심 배송망에 가까운 현대적 물류시설 수요를 끌어들이고 있다고도 썼다. 오래된 창고가 비는 것과 새 창고가 차는 것이 동시에 일어나는 것이다.
더 흥미로운 것은 임대와 매매 시장의 괴리다. 2025년 하반기 5천만 홍콩달러 이상 상업용 부동산 거래액은 159억 홍콩달러, 연간으로는 316억 홍콩달러였다. 이 가운데 오피스 거래가 전체 거래액의 63.8%를 차지했다. 특히 눈에 띄는 것은 최종 사용자, 즉 직접 쓰려는 임차인이 가장 활발한 매수자였다는 점이다. JLL 자본시장 책임자 오스카 찬은 호텔과 주거 자산에 대한 투자 관심이 커지고 있으며, 이들 자산을 목적형 학생기숙사(PBSA, purpose-built student accommodation)로 전환하는 사례가 늘 것으로 봤다. B급 오피스 거래도 학생기숙사 전환 목적으로 증가할 수 있다고 했다. 상권의 건물이 ’가게’에서 ’사는 곳’으로 용도를 바꾸는 흐름이다.
임대료만 내려서는 안 되는 이유
JLL 자료의 가장 단단한 경고는 소매 공실의 원인이 임대료가 아니라는 점이다. 소매 공실률이 높게 유지되는 배경으로 회사는 고용 전망 약화와 인바운드·아웃바운드 여행의 불균형을 들었다. 주거 시장도 비슷한 구조다. 2025년 11월까지 JLL 대중주거 자본가치 지수는 1.4% 올랐고, 1~10월 신축·기존 주택 거래는 20.3% 늘어 5만 1천 건을 기록했다. 상승 동력은 중국 본토 매수자의 귀환, 금리 인하, 인지세 완화, 주식시장 호황이 만든 자산효과였다. 그러나 JLL 홍콩 회장 조셉 창은 거시 불확실성, 상업용 부동산 위기, 실업률 상승이 2026년 주택시장을 계속 짓누를 수 있다고 단서를 달았다.
즉 이 도시의 회복은 "부동산 가격이 바닥을 찍었다"는 신호라기보다 "어떤 자산은 회복하고 어떤 자산은 용도를 바꾼다"는 구조 변화의 신호에 가깝다. 임대료 인하가 신규 진입을 불러온 것은 사실이지만, 그 수요는 핵심 상권과 금융 업종에 집중됐다. 나머지 지역의 점포는 여전히 다음 용도를 찾는 중이다.
한국의 상권과 비교하면
한국에서 가장 비슷한 처지는 서울 강남대로나 명동 같은 대로변 상권이다. 임대료가 높고, 권리금이 붙고, 유동인구가 관광과 오피스 수요에 좌우된다는 점에서 홍콩의 하이스트리트와 닮았다. 다른 점은 계약 구조다. 한국은 보증금·월세·권리금의 세 축으로 임대차 시장이 형성되어 있어, 임대료가 내려가도 권리금이라는 별도 진입 장벽이 남는다. 홍콩은 권리금이 제도화되어 있지 않아 임대료 인하가 곧바로 신규 진입으로 이어지기 쉽다.
또 하나의 차이는 소유 구조다. 한국은 건물 소유권과 토지 소유권이 대체로 일치하지만, 홍콩은 정부 토지임차 위에 건물 지분이 얹히는 구조라 장기적인 재개발 판단이 임차권 만료 시점과 얽힌다. 상권의 미래를 읽을 때 임대료 표만 보면 놓치는 부분이다.
사료의 한계
이 글의 모든 수치는 JLL이 2025년 12월 10일 발표한 보도자료에서 가져왔다. JLL은 글로벌 상업용 부동산 서비스 기업으로, 임대 자문과 투자 자문을 주요 사업으로 한다. 따라서 이 자료는 시장을 관찰하는 연구자의 시각이면서 동시에 거래 중개자의 시각이기도 하다. "시장이 바닥에 가깝다", "장기 임차를 확보할 좋은 시점"이라는 표현은 임차인과 투자자 모두에게 거래를 권하는 성격을 지닌다. 정부 통계나 임차인 단체의 자료와 교차 검증하지 않았다는 점을 감안해 읽어야 한다.
독자에게 묻는다
임대료가 내려가는데도 가게가 비어 있는 도시를 보면, 우리는 보통 "경기가 나쁘다"고 말한다. 그러나 홍콩의 2025년은 임대료 하락이 신규 진입을 불렀지만 그 수요가 몇 개 동네에만 몰린 해였다. 한국의 대로변 상권도 임대료를 낮추면 가게가 채워질까. 아니면 채워야 할 것은 임대료가 아니라 그 자리에 올 사람과 업종일까.
참고 자료
JLL, "2026: Hong Kong\’s office and housing markets lead recovery after a six-year correction", 2025년 12월 10일. https://www.jll.com/en-hk/newsroom/2026-hong-kong-s-office-and-housing-markets-lead-recovery-after-a-six-year-correction
댓글1
-
빗방울
2026.11.03 19:59
창고 쪽 대목이 특히 인상적이네요. 프라임 창고 공실률이 10.1%로 10년 만에 최고인데, 온라인 소매 성장이 자동화 설비 갖춘 새 물류시설 수요를 끌어들이고 있다는 게 흥미로워요. 오래된 창고가 비는 것과 새 창고가 차는 게 동시에 일어난다는 설명, 한국 지방 물류센터 상황이랑 겹쳐 보이기도 해요. 저는 임대료보다 '기존 건물을 새 용도로 바꾸는 속도'가 상권 회복의 진짜 변수 같아요.
모든 이야기1668
가벼운 안부부터 깊은 생각까지, 함께 나눠요.
총 1668개의 이야기