소나기
2026년 2월 23일 밤 8시쯤, 미국 플로리다주 북서부의 해안 소도시 포트 월턴 비치(Fort Walton Beach)에서 911 신고 한 통이 들어왔다. 위치는 레이스트랙 로드 NW(Racetrack Road NW) 119번지, 초크토 플라자(Choctaw Plaza)라는 이름의 근린 상가 단지였다. 소방관들이 몇 분 만에 도착했을 때 상가 서쪽 끝의 렌터카·가구 렌털 매장 렌트어센터(Rent-A-Center)에서 짙은 연기와 불꽃이 올라오고 있었다.
건물 규모가 크고 화재 확산이 빨라 대응은 곧바로 3단계 출동(three alarms)으로 격상됐다. 소방차 약 10대, 소방관 35명이 포트 월턴 비치 소방국을 비롯해 오션 시티라이트 소방구역청, 오칼루사 아일랜드 소방국에서 모여들었다. 화재는 출동 약 30분 만에 진압됐고, 불은 옆 점포로 번지지 않고 원점에 머물렀다. 하지만 위험은 사라지지 않았다. 연기가 같은 건물의 지붕을 타고 새어 나가면서 한 건물 안에 입점해 있던 여러 점포가 동시에 연기 피해를 입었다. 인명 피해는 없었다. 원인과 발화점은 플로리다 주 소방방재청(Florida State Fire Marshal)이 조사 중이다.
이 짧은 사건 하나에 미국 교외 상권의 구조가 고스란히 담겨 있다. 왜 불 하나가 한 점포가 아니라 여러 점포의 매출을 한꺼번에 끊는지, 그리고 그 구조가 한국의 상가와 어떻게 다른지 짚어 보자.
한 건물, 여러 세입자 — 스트립 몰이라는 그릇
초크토 플라자처럼 도로변에 주차장을 두고 ㄱ자나 일자로 점포를 늘어놓은 상가를 미국에서는 흔히 스트립 몰(strip mall) 또는 스트립 센터라고 부른다. 건물 한 채를 길게 늘여 여러 칸으로 쪼개고, 칸마다 다른 임차인을 들이는 방식이다. 이번 사건에서 연기가 지붕을 통해 옆 칸으로 퍼진 것도, 벽 하나를 사이에 두고 여러 업체가 이어져 있기 때문이다.
한국 독자에게는 다소 낯설 수 있는데, 국내에서도 대형 상가나 근린생활시설 한 동에 여러 업체가 들어가긴 하지만 “건물 전체가 같은 지붕 아래 이어진 점포 줄”이라는 형태는 미국 교외 상권에서 훨씬 보편적이다. 초크토 플라자도 개별 점포주가 각자 건물을 세운 것이 아니라, 하나의 상가 단지로 개발된 부동산이다. 사고의 범위가 곧 부동산의 경계와 일치한다.
임대와 소유 — 삼중 순임대(NNN)라는 미국식 계약
이런 상가의 임대차는 한국의 전세·보증금·권리금 구조와 상당히 다르다. 미국 상업용 임대에서 널리 쓰이는 형태가 트리플 넷 리스(triple net lease, NNN)다. 임차인이 기본 임대료에 더해 재산세, 건물 보험료, 공용부 유지비 세 가지를 분담하는 계약이다. 한국에서 건물주가 대체로 부담하는 세금·보험·관리 항목을 세입자가 직접 떠안는 셈이다.
보증금 개념도 다르다. 미국 상업 임대는 보통 몇 달치 월세 상당의 시큐리티 디파짓(security deposit)을 내고, 계약 기간은 3년·5년·10년 단위가 흔하다. 한국처럼 큰 목돈을 맡기고 나중에 돌려받는 전세 구조가 아니므로, 초기 자금 부담은 상대적으로 낮지만 매달 나가는 고정비가 훨씬 두껍다. 권리금이라는 제도도 일반적이지 않다. 한국의 권리금은 장사가 잘되는 자리의 “영업권”을 다음 세입자에게 파는 관행이지만, 미국에서는 임대차 계약 자체에 그런 권리가 붙지 않는 것이 원칙이다.
다만 이번 사건 보도에는 초크토 플라자나 렌트어센터의 구체적 임대 조건이 나오지 않는다. 위 NNN·보증금·계약기간 설명은 미국 상업 임대의 일반적 관행이며, 해당 단지의 실제 계약 내용은 확인되지 않았다. 이 점은 분명히 해 둔다.
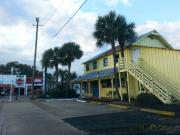
플로리다 포트 월턴 비치의 상가 거리(2014년) — Julie Jordan Scott, CC BY 2.0 (Wikimedia Commons). 사건 현장 사진이 아니며, 도시 분위기 참고용이다.
업종 구성 — 렌털, 식당, 그리고 “한 칸의 사고가 여럿의 휴업”
보도에서 확인되는 이 상가의 업종은 두 갈래다. 하나는 서쪽 끝의 가구·전자제품 렌털 매장 렌트어센터, 다른 하나는 연기 피해를 입은 퀸 오브 플레이버(Queen of Flavor) 같은 인접 식당이다. 렌털 매장은 미국 교외 상권에서 흔한 업종으로, 월 단위 요금을 받고 가구·가전을 빌려주는 사업이다. 신용이 낮거나 목돈이 없는 가구가 주요 고객이다. 즉 같은 건물 안에 장기 계약형 소매업과 유동 고객을 상대하는 요식업이 나란히 앉아 있다.
여기서 주목할 지점은 사고의 성격이다. 렌트어센터는 “심각한 재산 손실(significant damage and property loss)”을 입었고, 옆 점포들은 불에 타지는 않았지만 연기 때문에 영업을 멈춰야 했을 가능성이 크다. 소방 당국은 옆 점포로의 화재 확산은 막았다고 밝혔지만, 연기 피해는 막지 못했다고 명시했다. 물리적 손실과 영업 손실이 서로 다른 경로로 발생한 것이다.
왜 이런 사고가 “상권 뉴스”가 되는가
단순한 화재 사고처럼 보이지만, 지역 상권 입장에서는 다른 의미를 갖는다. 첫째, 가구·전자제품 렌털은 교외 중저소득 가구의 생활 인프라에 가깝다. 매장 하나가 문을 닫으면 그 동네에서 냉장고·침대를 빌려 쓰던 가구들이 대안을 찾아야 한다. 둘째, 같은 건물의 식당들은 연기 냄새와 위생 문제로 며칠에서 몇 주씩 문을 닫을 수 있다. 셋째, 이런 상가는 보험 청구와 복구 공사가 길어지면 임차인이 이탈하고 공실이 남는 경로를 밟는다.
원문 보도는 원인과 복구 일정을 밝히지 않았으므로, 이후 이 단지가 어떻게 재편됐는지는 확인할 수 없다. 화재 원인이 전기 배선인지, 냉장·전자제품 진열 때문인지도 아직 결론이 나지 않았다.
반전 — “상권 몰락”이 아니라 “용도 전환”의 압력
이런 사건을 두고 흔히 “교외 상권이 죽어 간다”고 말한다. 하지만 화재 하나로 상권 전체의 생사를 판단하는 것은 성급하다. 오히려 이번 사건이 드러내는 것은 오래된 상가 단지의 취약한 물리적 조건이다. 지붕을 타고 연기가 퍼졌다는 대목은, 그 건물이 칸막이 구조로 세분화된 구형 상가임을 시사한다. 화재·소방 규정이 강화된 이후 지어진 최신 상가라면 방화 구획이 더 촘촘했을 수 있다.
그래서 이런 단지들은 두 갈래로 갈린다. 하나는 보험과 재건을 거쳐 더 큰 앵커 테넌트(anchor tenant) 중심으로 재편되는 길, 다른 하나는 용도 자체를 바꾸는 길이다. 주차장이 넓고 도로 접근성이 좋은 교외 상가는 최근 주거·물류·의료 시설로 전환되는 사례가 늘고 있다. 상권이 사라지는 것이 아니라 상업이 아닌 용도로 옮겨 가는 것이다. 다만 초크토 플라자가 어느 쪽으로 갔는지는 원문에 근거가 없다.
한국과 비교 — 우리의 상가, 우리의 불
한국에도 비슷한 처지의 상권이 있다. 노후 근린상가나 지하 상가가 대표적이다. 여러 점포가 벽 하나로 이어져 있고, 소방 설비와 방화 구획이 오래된 경우가 적지 않다. 실제로 국내에서도 상가 화재가 옆 점포로 번져 건물 전체가 휴업하는 사고가 반복돼 왔다.
같은 점은 “한 건물 = 다수 영세 사업자”라는 구조다. 다른 점은 계약 구조다. 한국은 보증금·권리금이 커서 세입자가 이미 목돈을 묶어 둔 상태이고, 화재로 영업이 멈추면 그 돈이 회수되지 않을 위험까지 겹친다. 미국식 NNN 계약은 매달 나가는 비용이 크지만, 초기 묶인 자본은 상대적으로 적다. 어느 쪽이 더 안전하다고 단정하기는 어렵다. 위험의 시점이 다를 뿐이다.
또 하나의 차이는 보험이다. 미국에서는 상업 임차인이 직접 사업 중단 보험(business interruption insurance)에 가입하는 관행이 자리 잡혀 있다. 한국은 세입자 쪽 가입률이 상대적으로 낮다. 이번 사고에서 옆 점포들이 연기 피해를 어떻게 보상받을지는 보도에 나오지 않지만, 이런 제도 차이가 복구 속도를 가른다는 점은 기억할 만하다.
사료의 한계 — 누구의 시선인가
이번 글의 근거는 두 갈래다. 하나는 지역 매체 Get The Coast의 보도, 다른 하나는 도시 공식 발표(Fort Walton Beach 소방국)를 전한 WEAR의 기사다. 두 텍스트 모두 소방 당국의 보도자료를 거의 그대로 전하는 성격이다. 즉 “불이 났고, 30분 만에 껐고, 인명 피해가 없었다”는 공식 서술이 중심이다.
빠진 것은 세입자들의 목소리다. 렌트어센터가 언제 다시 문을 여는지, 옆 식당들은 며칠간 영업을 멈췄는지, 보험 처리는 어떻게 됐는지는 언급되지 않는다. 소방 당국 발표는 사고 규모를 축소하거나 확대하려는 의도가 없다고 보는 것이 타당하지만, 상권의 실질적 타격은 그 시선 밖에 있다. 이 글에 인용된 수치는 모두 이 두 기사에 있는 값이며, 임대 제도 설명은 일반적 배경임을 다시 밝힌다.
독자에게 묻는다
우리 동네에도 벽 하나를 사이에 두고 여러 점포가 붙어 있는 상가가 있다. 만약 옆집에서 불이 나 우리 가게가 불에 타지 않았는데도 문을 닫아야 한다면, 그 손실은 누가 책임지는가? 보증금과 권리금을 묶어 둔 세입자라면, 그 돈은 어떻게 되는가? 그리고 미국처럼 세입자가 “사업 중단 보험”에 드는 관행이 한국에도 자리 잡아야 할까, 아니면 건물주 책임을 더 강화해야 할까?
참고 자료
· Get The Coast, “Commercial fire destroys Rent-A-Center, damages adjacent businesses at Fort Walton Beach shopping center”, 2026년 2월 24일.
· WEAR, “Fort Walton Beach plaza fire destroys Rent-A-Center, leaves nearby shops damaged”, 2026년 2월 24일. https://weartv.com/news/local/fort-walton-beach-plaza-fire-destroys-rent-a-center-leaves-nearby-shops-damaged
· City of Fort Walton Beach, “Commercial structure fire at Choctaw Plaza in Fort Walton Beach”, 2026년 2월 24일. https://www.fwb.org/m/newsflash/Home/Detail/711
댓글1
-
빗방울
2026.11.06 21:33
내 가게 안 탔는데 지붕 타고 새어온 연기로 문 닫는 거, 그 손실은 정말 누가 메기는지 궁금하다.
모든 이야기2169
가벼운 안부부터 깊은 생각까지, 함께 나눠요.