소나기
2020년 6월 30일로 끝난 2분기, 맨해튼 16개 주요 상권의 평균 호가 임대료(asking rent, 임대인이 내건 희망 가격)는 제곱피트당 688달러로 내려앉았다. 미국 부동산 서비스 기업 CBRE의 보고서에 따르면 2011년 이후 처음으로 700달러 선이 깨진 것이고, 1년 전보다 11.3% 떨어진 값이다. 같은 분기에 소호(SoHo)의 프린스 스트리트(Prince Street)는 제곱피트당 699달러에서 437달러로 37.5% 빠졌고, 5번가 49~59번가 구간(플라자 지구)의 명품 거리는 제곱피트당 3,000달러를 그대로 지켰다. 같은 도시, 같은 분기, 같은 "최상급 상권"인데 한쪽은 500달러 아래로, 다른 쪽은 3,000달러에 붙어 있었다. 이 글은 2020년 8월 2일 CNBC 기사 "Retail rents plummet across New York City, as America's glitzy shopping districts turn into ghost towns"를 읽으며, 뉴욕 거리에서 벌어진 일을 한국의 상가 임대차 구조와 겹쳐 본다.
빈 매장 세 칸 — 발렌티노의 소송, 배니스의 공백, 니만 마커스의 퇴장
기사는 장면 세 개로 시작한다. 고급 핸드백 브랜드 발렌티노는 팬데믹을 이유로 맨해튼 5번가 부티크의 임대차 계약에서 빠져나오기 위해 소송을 냈다. 한 블록 옆 매디슨 애비뉴에는 문을 닫은 백화점 배니스 뉴욕(Barneys New York)의 매장이 그대로 비어 있었고, 파산한 명품 백화점 체인 니만 마커스는 플로리다 팜비치의 워스 애비뉴 매장을 영구히 닫기로 했다.
기사가 주목한 것은 이 세 칸이 아니라 그 뒤의 숫자다. 관광이 멈추고 소비자가 집에 머무르고 수백만 명이 일자리를 잃으면서, 미국에서 가장 비싼 상권들이 세입자를 잃고 임대료가 자유낙하하기 시작했다는 것. CNBC는 이 흐름이 시카고의 미시간 애비뉴(일명 "매그니피센트 마일"), 라스베이거스 스트립, 로스앤젤레스의 로데오 드라이브로 이어질 것이라고 내다봤다.
숫자 — 16개 상권, 열한 분기 연속 하락
인용할 수 있는 값은 세 층이다. 첫째, 맨해튼 16개 주요 상권의 평균 호가 임대료는 2분기에 제곱피트당 688달러로, 11분기 연속 하락이며 1년 전보다 11.3% 낮다. 2011년 이후 700달러 아래로 내려간 것은 처음이다. 둘째, 상권별 격차가 크다. 소호 프린스 스트리트는 699달러에서 437달러로 37.5% 떨어져 2014년 이후 처음으로 500달러 아래가 됐다. 57번가에서 72번가까지의 어퍼 매디슨 애비뉴는 발렌시아가·셀린느·에르메스 같은 명품 매장이 늘어선 구간인데도 15.3% 하락해 882달러가 됐다. 셋째, 맨해튼에서 가장 비싼 5번가 플라자 지구(49~59번가, 티파니·구찌·까르띠에)는 제곱피트당 3,000달러를 유지했다. 1년 전보다는 4.8% 낮지만 직전 분기와는 같았다.
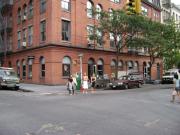
소호 프린스 스트리트와 웨스트 브로드웨이 교차로의 붉은 벽돌 상가 건물(2007년) — panoramio 사용자, CC BY 3.0 (Wikimedia Commons)
임대료만이 아니다. CBRE가 추적하는 16개 상권에서 1층 점포 중 임대 가능한 자리(공실과 신규 공급)는 235건으로 사상 최대를 기록했고, 2013년의 종전 최고치 230건을 넘어섰다. CBRE의 연구 책임자 니콜 라루소는 "트로피 자산의 재가격 책정이 평균 호가 임대료 하락의 큰 요인"이라고 설명했다.
미국 상가 계약 구조 — 보증금도 권리금도 없는 세입자, 계산서는 세입자가 낸다
여기서 한국 독자에게 낯선 부분을 짚어야 한다. 미국 소매 임대차의 표준은 대개 장기 계약에, 임대료를 여러 층(Layer)으로 쌓는 구조다. 세입자는 기본 임대료(base rent) 위에 건물의 재산세·보험료·공용부 관리비를 자기 비율만큼 더 내는 트리플 넷 리스(triple net lease, "NNN")에 묶이는 경우가 많다. 건물주가 세금과 수리비를 떠안는 한국 상가 임대와 달리, 미국에서는 이 비용이 세입자의 계산서에 붙는다. 계약 기간도 5년·10년 단위가 흔해, 중간에 장사가 안 되면 세입자가 남은 기간의 임대료를 지는 구조다.
한국의 전세·보증금·권리금 체계와는 출발점이 다르다. 한국 상가월세는 보증금을 맡기고 매달 월세를 내되, 좋은 자리를 잡으려면 앞 세입자에게 권리금을 주고, 계약 갱신 때는 상가건물 임대차보호법이 일정 범위의 계약갱신요구권과 월세 인상 상한을 보장한다. 미국에는 이런 법정 갱신권이 일반적으로 없고, 권리금 개념도 없다. 대신 세입자는 계약서에 적힌 기간과 비용을 그대로 지는 대가로, 지주와 개별 협상으로 조건을 다시 짜는 자유를 갖는다. 기사에 나오는 "많은 소매업자가 임대료 재협상을 요구하고 일부는 아예 임대료를 내지 않고 있다"는 대목은 이 구조에서 나온다. 지주가 매장을 채우고 싶어 하니, 세입자가 협상력을 쥐는 국면이 열린 것이다.
이 설명은 원문에 없는 일반적 배경이다. CNBC 기사는 계약 구조를 다루지 않으며, 위의 트리플 넷 리스 설명과 한국 제도 비교는 이 글에서 독자의 이해를 돕기 위해 덧붙인 부분임을 밝혀 둔다.
업종이 바뀐다 — 명품 거리에 반스와 파이브 벨로우가 들어온다
기사의 핵심 진단은 임대료 수치가 아니라 업종 구성의 변화다. JLL 소매자문 부문 대표 나빈 자기는 "미국 주요 도시에서 명품 블록으로 인식되던 곳이 더 이상 명품 전용이 아니게 될 것"이라며 "5번가를 보라, 반스(Vans), 파이브 벨로우(Five Below), 팀버랜드가 보인다. 그런 브랜드가 자리를 차지하고 있다"고 말했다. 5번가에는 할인 소매업체 파이브 벨로우가 이미 2018년 말 매장을 열었다. 삭스 피프스 애비뉴의 대형 백화점과 여러 층짜리 루이비통 매장이 한 블록 안에 있는 거리에서, 할인 브랜드의 입점은 상징적 사건이었다.
변화의 배경으로 기사가 드는 첫 번째는 관광객 감소다. 보스턴 컨설팅 그룹(BCG) 보고서를 인용해, 2020년 세계 명품 매출이 전년 대비 약 29% 줄어 850억~1,200억 달러가 사라질 것으로 전망했다. 두 번째는 임대료를 내지 않거나 재협상을 요구하는 세입자들, 세 번째는 미국 상가 공급 자체의 과잉이다. 기사는 미국의 1인당 소매 공간이 다른 어느 나라보다 많고, 그 공급이 실물 소비 수요를 앞지르고 있다고 짚는다. 네 번째는 넷플릭스 세대의 쇼핑 습관이다. 재택근무와 이커머스, 그리고 "5번가에 매장을 내는 것은 그 자체로 광고"라는 1990~2000년대식 발상의 종언이 겹쳤다.
반전 — 몰락이 아니라 매대의 재배치
여기서 통념을 뒤집을 지점이 있다. 이 기사는 "상권 몰락"의 언어로 쓰였지만, 안을 들여다보면 거리 자체가 텅 빈 것이 아니라 매대의 주인이 바뀌는 과정에 가깝다. JLL의 자기 대표는 상권에서 빠진 브랜드들이 "옛날 발상으로 5번가를 마케팅 수단으로 쓰는 것은 더 이상 통하지 않는다고 말한다"고 전했다. 남는 판단 기준은 넷플릭스가 아니라 매장 단위의 이익(four-wall profitability)이다. 실제로 그가 꼽은 새 입주자는 반스·파이브 벨로우 같은 합리적 가격대의 브랜드다. 명품 거리는 사라지지 않았지만, 명품만을 위한 거리도 아니게 된 것이다.
낙관론도 기사에 함께 실려 있다. 뉴마크 나이트 프랭크(NKF) 소매 부문 창립 파트너 제프리 로즈먼은 "구성이 바뀌고 프로필이 바뀌겠지만 관광객은 돌아올 것"이라며 "세상에 5번가는 하나뿐"이라고 말했다. 다만 회복 속도는 교외가 도심보다 빠를 수 있다고 봤다. 하버드 연구진이 소비 지출을 추적한 결과 고소득 가구의 소비도 코로나 이전보다 크게 낮은 수준에 머물렀고, 메이시스 최고경영자 제프 게네트는 7월 1일 실적 발표에서 "관광은 사실상 사라졌다"며 교외 소형점이 도심 대형점보다 빨리 회복된다고 밝혔다.
한국과 겹쳐 보기 — 명동과 청담이 받는 같은 질문
한국에는 소호 프린스 스트리트와 비교적 가까운 사례가 있다. 서울 명동이다. 외국인 관광객 비중이 높고, 한때 화장품·명품 매장이 밀집했던 거리이며, 코로나 기간에 공실과 임대료 조정을 함께 겪었다. 구조적 차이는 계약이다. 명동의 임차인은 보증금과 권리금을 선투자하고 임대차보호법의 갱신 보호를 받는다. 미국 세입자처럼 임대료 인하를 협상할 자유는 작지만, 지주가 세입자를 교체할 때 권리금이라는 비용이 발생한다. 결과적으로 한국 상권은 "비어도 비어 보이지 않는" 방식으로 버티는 경우가 많다. 매출이 줄어도 권리금 회수를 기대해 자리를 지키는 점포가 생기기 때문이다.
미국은 반대로 장기 계약이 남아 있는 세입자가 소송으로 계약을 깨거나, 지주가 재협상으로 임대료를 낮추는 방식으로 조정된다. 시장 가격이 수개월 안에 반영되는 대신, 계약이 빨리 정리되고 빈 점포가 노출된다. 어느 쪽이 낫다고 단정하기는 어렵다. 다만 소호의 37.5% 하락은 한국 상가에서 보기 어려운 속도이고, 그만큼 회복 시점도 앞당겨질 수 있다는 점은 확인할 만하다.
사료의 한계 — 누구의 눈으로 쓴 기사인가
이 기사는 상인이나 임차인의 목소리가 아니라 부동산 서비스 회사(CBRE, JLL, NKF)의 데이터와 분석을 중심에 놓는다. 인용된 인물은 모두 중개·자문 업계의 임원이다. 수치도 "호가 임대료(asking rent)"다. 실제 계약된 임대료가 아니라 지주가 내건 희망 가격이므로, 하락 폭이 시장 실제 거래보다 크게 보이거나 작게 보일 수 있다. 또한 기사는 2020년 8월 2일에 쓰인 단면이다. 팬데믹 초기의 충격을 보고 내린 진단이고, 이후 5년의 회복은 기사에 담겨 있지 않다. 명품 브랜드의 퇴장과 할인 브랜드의 입주는 모두 옳게 관찰됐지만, 그것이 "영구적 전환"인지 "일시적 공백"인지는 아직 답이 나오지 않았다. 발렌티노의 소송 결과도 기사 시점에서는 계류 중이다.
독자에게 — 빈 점포는 임대료의 문제인가, 용도의 문제인가
뉴욕에서 임대료가 37.5% 떨어진 거리도 있었고, 3,000달러를 지킨 거리도 있었다. 차이를 만든 것은 가격이 아니라 그 자리에 무엇이 들어올 수 있는가였다. 우리 동네의 빈 점포를 볼 때, 우리는 그것을 임대료 탓으로만 돌리고 있지 않은가. 아니면 그 거리에서 사람들이 실제로 무엇을 사고 무엇을 하러 오는지, 다시 물어야 하는 것은 아닌가. 당신이 사는 동네에서 최근 문을 연 점포와 닫은 점포는 각각 어떤 업종이었는가.
참고 자료
· "Retail rents plummet across New York City, as America's glitzy shopping districts turn into ghost towns", CNBC, 2020년 8월 2일 — https://www.cnbc.com/2020/08/02/retail-rents-plummet-across-new-york-city-a-warning-for-other-areas.html
· 임대료·공실 수치의 원자료: CBRE, 맨해튼 16개 소매 상권 2020년 2분기 보고서(CNBC 기사 인용)
· 명품 시장 전망: 보스턴 컨설팅 그룹(BCG) 2020년 보고서(CNBC 기사 인용)
· 미국 트리플 넷 리스와 한국 상가 임대차 비교는 원문에 없는 일반적 배경 설명이며, 이 글의 해석이다.
· 이미지: "SoHo, Prince street & West broadway - panoramio", CC BY 3.0, Wikimedia Commons
댓글1
-
빗방울
2026.11.07 11:32
읽으면서 제일 흥미로웠던 건 소호와 5번가의 격차가 가격이 아니라 용도에서 갈렸다는 대목이네요. 5번가 플라자 쪽은 3,000달러를 지켰다니 브랜드 입장에서 그 자리가 매장이 아니라 간판 역할을 한다는 걸 숫자로 보여주는 것 같아요. 반대로 프린스 스트리트는 매출로 증명해야 하는 자리가 된 셈이고요. 저라면 그 자리에서 반스보다 파이브 벨로우가 눈에 밟힐 것 같아요.
모든 이야기2231
가벼운 안부부터 깊은 생각까지, 함께 나눠요.