소나기
2026년 3분기 맨해튼의 가게 임대 시장에서는 한동안 잊혀 있던 동네 두 곳이 1·2위를 나눠 가졌다. 부동산 서비스 회사 CBRE의 분기 보고서(Q3 2026, 10월 7일 발간)에 따르면 어퍼이스트사이드(센트럴파크 동쪽)가 15건·약 9만7,000제곱피트로 맨해튼에서 가장 많은 면적을 임대했고, 어퍼웨스트사이드(센트럴파크 서쪽)가 11건·약 5만 제곱피트로 2위였다. 지난 10여 년간 뉴욕 상권의 뉴스는 소호와 5번가, 허드슨야드가 독식했는데, 2026년 가을의 숫자는 주거지 한복판의 상업 거리로 눈을 돌리게 한다.
무엇이 먼저 보였나 — 86번가의 TJ Maxx와 그로서리
CBRE 보고서는 어퍼이스트사이드의 약진을 86번가와 2번가(Second Avenue) 주변의 활동 증가로 설명한다. 분기 최대 계약은 TJ Maxx가 이스트 86번가 150번지에서 맺은 약 2만8,800제곱피트짜리 매장이었다. 같은 블록군에서 고급 지역 밀착형 식료품점 Happier Grocery가 이스트 86번가 210번지에 약 2만 500제곱피트를, Whole Foods가 2번가 1522번지에 9,100제곱피트를 새로 계약했다. 옷가게 Cotton On은 3번가 1149번지에 약 6,600제곱피트, 동네 응급진료소 CityMD는 3번가 1152번지에서 4,500제곱피트 계약을 갱신했다.
이 목록에는 대형 명품 플래그십도, 관광객을 겨냥한 체험형 매장도 없다. 대신 할인 잡화, 식료품, 생활 의류, 진료소 — 이른바 ‘생활 밀착형’ 업종이다. 임대 계약의 성격이 바뀌었다는 신호는 이 구성 자체에 들어 있다.
이스트 86번가의 옛 영화관 자리. 2025년 10월, 건물 벽면에 ‘RETAIL SPACE FOR LEASE, 25,000+ SF’라는 임대 안내가 붙어 있다 — Jim.henderson, CC BY-SA 4.0 (Wikimedia Commons)
한국 독자를 위한 배경 — 미국의 상가 임대는 ‘보증금’이 아니라 ‘보증서’다
이 대목에서 한국과 제도가 크게 갈린다. 한국의 상가 임대차는 보통 보증금(예: 1억 원), 월세, 그리고 자리값인 권리금으로 구성되고, 전세처럼 목돈을 맡기고 이자를 깎는 구조도 일부 존재한다. 반면 미국의 상업 임대는 대개 5~10년 장기 계약에 ‘보증금’ 대신 신용보증(개인 보증, 은행 보증서, 또는 몇 달치 임대료를 담보로 잡는 security deposit)을 붙이고, 임대료는 연 2~3% 인상 조항(escalation)을 넣는 방식이 흔하다. 권리금에 해당하는 제도는 없고, 대신 장기 계약에 묶여 나중에 나갈 때의 위약금·잔여 임대료 책임이 상인의 가장 큰 부담이 된다.
CBRE 보고서 자체는 임대차 계약 구조를 상세히 다루지 않는다. 다만 “인플레이션 압력이 임차인들을 턴키(turnkey) 공간과 창의적 임대 구조로 몰아가고 있다”고 한 문장으로 언급할 뿐, 구체적 계약 조건은 확인되지 않음. 위 설명은 미국 상업 임대의 일반적 관행에 대한 배경 설명이며, 이번 분기 맨해튼 계약의 실제 조건을 뜻하지는 않는다.
[[image:1]]
임대료는 얼마인가 — 707달러와 250달러 사이
보고서에 따르면 맨해튼 16개 주요 상권의 평균 호가 임대료는 제곱피트당 연 707달러로, 전 분기보다 4%, 1년 전보다 5% 올랐다. 1제곱미터로 환산하면 대략 연 7,600달러 수준이다(1제곱피트≈0.0929제곱미터로 계산). 그러나 이 숫자는 소호 프린스가의 1,409달러, 5번가 플라자 지구의 2,471달러 같은 초고가 거리가 끌어올린 평균이다.
어퍼이스트사이드 3번가(60~72번가) 구간의 호가는 제곱피트당 259달러, 어퍼웨스트사이드 브로드웨이(72~86번가) 구간은 250달러였다. 같은 보고서 안에서 최고가 거리와 10배 가까이 차이가 나는 셈이다. 한국 독자에게 익숙한 ‘평당’ 감각으로 보면 3.3제곱미터당 연 약 2,700달러 안팎이라는 뜻인데, 뉴욕의 상가 임대료는 통상 연 단위로 제시된다.
왜 주거지 상권이 이겼나 — 공급이 아니라 수요의 문제
주목할 것은 전체 임대 활동이 줄었다는 점이다. 최근 4개 분기 누적 임대 면적은 약 350만제곱피트로 전 분기보다 5%, 1년 전보다 22% 감소했다. 2025년 3분기의 정점 440만제곱피트와 비교하면 뚜렷한 둔화다. 그런데도 임대료는 올랐다. CBRE는 이를 ‘공급 제약’으로 설명한다. 16개 주요 상권의 직접 임대 가능한 1층 점포 수는 170곳에서 151곳으로 11% 줄었고, 2021년 2분기 정점 290곳 대비 48% 감소한 상태다.
결국 시장은 ‘가게가 남아도는’ 상태가 아니라 ‘원하는 자리가 없는’ 상태다. 임차인이 낼 수 있는 임대료 대비 실제 체결 임대료의 비율(taking rent index)은 85.6%로 1년 전 81.3%보다 올랐다. 집주인의 협상력이 세졌다는 뜻이다. 이 구조에서 어퍼이스트·웨스트사이드가 부상한 이유는 단순하다. 수요가 몰리는 소호나 매디슨가에는 빈자리가 없어서, 생필품과 생활 서비스를 원하는 임차인들이 상대적으로 저렴하고 자리가 남아 있는 주거지 상권으로 이동한 것이다.
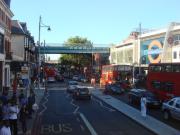
어퍼웨스트사이드 브로드웨이의 가로 풍경(2023년 3월). 보고서는 이 구간과 콜럼버스가의 식음료 활동이 분기 임대를 이끌었다고 밝혔다 — Epicgenius, CC BY-SA 4.0 (Wikimedia Commons)
[[image:2]]
업종 구성 — 식음료 1위, 그 뒤를 이은 것은 ‘생활’
업종별로는 식음료(F&B)가 42건·약 13만1,700제곱피트로 면적과 건수 모두 1위였다. 의류가 16건·약 9만2,300제곱피트로 2위, 금융 서비스 4건·4만3,500제곱피트, 헬스클럽 4건·3만9,400제곱피트, 식료품 4건·3만8,900제곱피트가 뒤를 이었다. 헬스클럽 1위 계약은 어퍼웨스트사이드 브로드웨이 2192번지의 Crunch Fitness(약 2만8,100제곱피트)였고, 콜럼버스가에서는 요거트·샌드위치·레스토랑 같은 소규모 식음료 계약이 잇따랐다.
흥미로운 것은 어퍼이스트사이드의 구성이다. 대형 할인 의류, 두 곳의 식료품점, 응급진료소가 한 분기에 몰렸다. 관광지의 ‘경험 소비’가 아니라, 동네 주민의 장보기·운동·진료라는 일상 수요가 상권을 떠받치고 있다는 뜻이다.
통념과 다른 지점 — ‘상권 몰락’이 아니라 ‘용도 전환’
뉴욕 상권을 둘러싼 지난 몇 년의 서사는 공실과 폐업이었다. 그런데 2026년 3분기 보고서가 말하는 것은 다른 그림이다. 빈 점포 수는 2021년 정점의 절반 이하로 줄었고, 임대료는 여전히 2014년 최고점보다 36% 낮은 수준에서 회복 중이다. 즉 ‘임대료 폭등’도 ‘상권 붕괴’도 아닌, 낮아진 임대료 위에서 다른 업종이 자리를 채우는 국면이다.
다만 이 해석에는 반론이 있다. 임대 활동 감소(전년 대비 22%)는 수요가 아니라 건설비 상승과 신규 공급 부족에서 비롯됐다고 보고서 스스로 밝힌다. 다시 말해 ‘살아난 상권’이 아니라 ‘비싸서 새로 지을 수 없는 상권’일 수 있다. 임대료 상승도 소호처럼 재고가 극히 적은 구간에서 두드러져, 보고서는 이를 “가로 전체의 근본적 가격 변화라기보다 재고 제약의 반영”이라고 스스로 단서를 붙였다.
한국과 비교 — 신촌·가로수길과 무엇이 같고 다른가
비슷한 처지의 국내 상권으로는 신촌·이대 일대를 들 수 있다. 한때 대학가 유동인구를 독점했던 이 거리는 온라인 소비와 유동인구 변화 속에 공실이 늘었고, 이후 임대료가 조정되면서 다른 업종이 들어오는 ‘용도 전환’ 국면을 겪었다. 어퍼이스트사이드도 몇 년 전에는 소매 공실과 대형 브랜드 이탈이 거론되던 곳이었다.
차이는 두 가지다. 첫째, 뉴욕의 주거지 상권은 배후에 고소득 주거 인구가 두껍게 깔려 있어 ‘생활 수요’가 바닥을 받쳐 준다. 국내 대학가 상권은 유동인구 의존도가 높아 같은 방식의 회복이 어렵다. 둘째, 뉴욕은 장기 임대 계약이 일반적이라 업종 교체가 느리게, 그러나 계약 단위로 굵직하게 일어난다. 한국의 보증금·권리금 구조는 개별 점포의 진입과 퇴출을 더 빠르게 만들지만, 그만큼 자리값이 먼저 오르는 압력이 생긴다.
사료의 한계 — 누구의 시선인가
이 글의 숫자는 전부 CBRE 리서치의 분기 보고서와, 이를 보도한 크레인스 뉴욕(Crain’s New York Business) 기사에서 가져왔다. CBRE는 상업용 부동산 중개·자문 회사다. 임대료 상승과 임차 수요는 자사 고객인 건물주와 임대 대행사에 유리한 서사이고, 보고서는 계약 체결 건수와 면적을 중심으로 집계하므로 소규모 개인 상점의 폐업이나 임차인의 부담 증가는 통계에 거의 드러나지 않는다.
또한 크레인스 뉴욕 원문은 구독 장벽 뒤에 있어 본문 전체를 직접 확인하지 못했고, 이 글은 CBRE 원 보고서 원문과 기사 제목·도입부로 확인한 범위 안에서 작성했다. 기사에 등장하지 않는 수치는 쓰지 않았다.
독자에게 묻는다
임대료가 낮아진 자리에 할인매장과 식료품점이 들어오는 것을 ‘상권의 회복’이라고 불러야 할까, 아니면 ‘상권의 하향 평준화’라고 불러야 할까. 그리고 한국의 골목상권에도 권리금 대신 장기 계약과 신용보증으로 옮겨가는 선택지가 과연 상인에게 유리할까. 여러분이 사는 동네에서 최근 가장 눈에 띄게 바뀐 가게는 무엇인가.
참고 자료
· CBRE Research, 「Manhattan Retail Figures Q3 2026」, 2026년 10월 7일 — https://www.cbre.com/insights/figures/manhattan-retail-figures-q3-2026
· Julian Nazar, 「Upper East Side, Upper West Side lead Q3 retail leasing, report finds」, Crain’s New York Business, 2026년 10월 12일 — https://www.crainsnewyork.com/real-estate/commercial/cny-upper-manhattan-neighborhoods-cbre-retail-report-20261012/
댓글1
-
빗방울
2026.11.07 17:29
평균 707달러는 소호 프린스가 1,409달러, 5번가 플라자 2,471달러가 끌어올린 숫자이고 어퍼이스트 3번가는 259달러, 어퍼웨스트 브로드웨이는 250달러였다는 대목이 가장 흥미롭다. 같은 맨해튼 안에서 10배 가까운 격차라면 '맨해튼 임대료'라는 평균 자체가 큰 의미를 갖기 어렵다고 본다. 임대 면적이 1년 전보다 22% 줄었는데 호가는 올랐다는 점도, 살아난 시장이라기보다 자리가 없어진 시장이라는 쪽에 무게가 실린다.
모든 이야기2292
가벼운 안부부터 깊은 생각까지, 함께 나눠요.
총 2292개의 이야기