소나기
2023년 8월 10일, 영국의 생활용품 체인 윌코(Wilko)가 법정관리에 들어갔다. 전국 402개 매장을 둔 회사였고, 세빌스(Savills)는 2008년 울워스(Woolworths) 이후 영국에서 가장 큰 소매업 붕괴로 기록했다. 2022년 3,600만 파운드 손실을 냈고 공급업체에 거의 7,000만 파운드를 갚지 못한 상태였으며, 약 1년 뒤인 2024년 중반 그 매장들이 어떻게 됐는지 부동산 컨설팅 회사 세빌스가 2024년 2분기 보고서에서 세어봤다. 결과는 두 숫자로 갈린다. 빈 점포 59%, 그리고 다른 가게가 들어간 칸 38%(하이스트리트)와 35%(쇼핑센터)다.
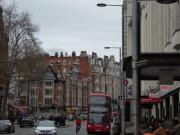
보고서의 사례 사진은 런던 켄징턴 하이스트리트의 윌코 매장이다. 그래서 이 글도 그 거리에서 출발한다. 질문은 하나다. 가게가 400칸 넘게 한꺼번에 비었는데, 왜 그 거리는 "몰락"보다 "교체"에 가깝게 움직이고 있는가.
법정관리 1년 뒤의 점포 장부
세빌스가 정리한 윌코의 매장 구성은 이렇다. 법정관리 시점 기준으로 47%가 하이스트리트, 38%가 쇼핑센터, 나머지가 그 밖의 입지였다. 약 1년 뒤 하이스트리트에서는 110칸, 쇼핑센터에서는 89칸이 비어 있었다. 하이스트리트는 71칸(38%)이 임대됐고 7칸(4%)이 협상 중이었다. 쇼핑센터는 53칸(35%)이 임대, 5칸(3%)이 협상 중, 5칸(3%)이 여전히 윌코 간판으로 영업하고 있었다. 빈칸 59%는 실패의 숫자이고, 임대 38%는 대체의 숫자다.
재미있는 것은 빈자리에 누가 들어갔느냐다. 하이스트리트에서 임대됐거나 협상 중인 점포의 73%가 할인 종합상품점이었다. 파운드랜드(Poundland) 44칸, B&M 8칸, 원비욘드(OneBeyond) 2칸, 파운드스트레처(Poundstretcher) 2칸, 보이스(Boyes) 1칸 순이다. 쇼핑센터도 78%가 같은 업종이었고, 파운드랜드 25칸, B&M 7칸, 원비욘드 4칸, 파운드스트레처 2칸이었다. 윌코를 밀어낸 경쟁자들이 윌코의 자리로 들어간 것이다.
영국의 상가 임대·소유 제도 — 소유와 임차가 겹친다
한국 독자가 먼저 알아야 할 것은 영국 상가의 권리 구조가 한국식 전세·보증금·권리금과 다르다는 점이다. 영국 부동산 권리는 보통 freehold(토지와 건물의 소유권)와 leasehold(건물의 장기 사용권을 사는 임차)로 나뉜다. 상가에서는 이 둘이 겹친다. 어떤 회사가 건물의 freehold를 갖고, 상인은 그로부터 10~25년 단위의 상업용 임대차 계약(commercial lease)을 맺는다. 상인은 "세 들어가는" 사람이면서 계약 기간 동안은 그 공간에 대한 배타적 권리를 가진다.
조건도 한국과 다르다. 영국 상업용 임대는 흔히 전액 수리·보험 조건(full repairing and insuring lease, FRI)으로 체결된다. 임차인이 내부 수리는 물론 건물 외벽·지붕 수준의 수리비, 보험료, 지방세(Business Rates)까지 부담하는 계약이다. 한국의 전세처럼 목돈의 보증금을 맡기고 나중에 돌려받는 구조가 아니라, 매월 임대료(rent)를 내고 몇 개월치 임대료 상당액을 보증금(deposit)으로 예치하는 경우가 많다. 권리금은 제도화되어 있지 않고, 점포를 넘길 때 설비와 영업권 가치를 별도로 협상한다. 다만 세빌스 보고서는 임대차 계약 구조를 직접 설명하지 않는다. 위 배경은 일반적 제도 설명이고, 이 보고서가 그 구조를 수치로 다뤘는지는 확인되지 않음.
공실 14%인데 임대료는 올랐다
통념과 어긋나는 지점이 여기다. 세빌스 임대 데이터에 따르면 2024년 2분기 신규 계약 기준 명목 임대료(headline rent)와 실질 임대료(net effective rent)의 전년 대비 상승폭이 모두 뚜렷하게 개선됐고, 코로나 이전 같은 분기의 신규 계약과 비교해도 두 지표 모두 플러스였다. 세빌스는 우량 입지에서 확장을 원하는 운영자들 사이에 경쟁이 생기기 시작했다고 해석한다. MSCI 자료에서도 쇼핑센터의 6월 총 임대료는 0.5% 올라 3개월 연속 상승했다.
대신 갈라졌다. 세빌스는 우량 입지(prime)와 공실이 많은 약한 입지 사이의 임대료 격차가 더 벌어질 수 있다고 본다. 하이스트리트 공실률은 2023년 13.8%에서 14.0%로 오른 뒤 그 수준을 유지했다. 하이스트리트 점포 수는 전년 대비 -1.3%로 폐점이 신규 개점을 근소하게 앞섰다. 쇼핑센터 공실은 전년 대비 0.5% 감소해 순 점포 변화가 사실상 제로였다. 리테일파크 공실은 4.6%까지 내려갔다. 빈 가게의 증가는 주로 독립 점포나 소규모 상가 단지(parade)에서 나오고, 대형 집객 시설은 다른 사이클을 탄다는 뜻이다.
런던 켄징턴 하이스트리트, 2024년 3월. 윌코가 법정관리에 들어간 뒤에도 이 거리의 간판 구성은 계속 바뀌고 있었다 — Tillwehavefaces, CC BY-SA 4.0 (Wikimedia Commons)
왜 그런 변화가 생겼나 — 물가, 정치, 그리고 날씨
세빌스가 든 요인은 크게 셋이다. 첫째, 물가다. 2024년 6월까지 1년간 영국 소비자물가 상승률은 2.0%로 2021년 7월 이후 최저였고, 1년 전 8.0%와 비교하면 큰 폭의 둔화다. 소비심리 지수(GfK)는 롤링 12개월 기준 -14.0으로 10년 평균(-14.6)을 웃돌고, 연초보다 5.0포인트, 1년 전보다 10.0포인트 개선됐다. 둘째, 정치다. 2024년 7월 총선에서 노동당이 411석을 얻어 안정적 과반을 확보한 것이 불확실성을 걷어냈다는 해석이다. 셋째, 날씨다. MRI 자료로 2024년 2분기 하이스트리트 유동인구는 전년 동기 대비 1.7% 줄고 쇼핑센터는 2.1% 줄었는데, 세빌스는 이를 이례적인 비 날씨 탓으로 본다. 실제로 6월 한 달만 보면 쇼핑센터 유동인구는 5월 대비 3.8%, 하이스트리트는 3.1% 늘었고, 6월 하순 유럽축구선수권과 테일러 스위프트 공연이 몰린 효과가 컸다.
소비의 질도 변했다. 2024년 상반기 바클레이카드 결제액은 필수품 지출이 1.9%, 비필수품이 1.3% 늘었다. 반면 가구(-3.6%), 가정용품(-5.0%), 인테리어·DIY(-7.7%), 전자제품(-1.3%) 같은 큰 지출 품목은 줄었다. 주요 구매 적기 지수는 -23.0으로 10년 평균 -8.2를 크게 밑돈다. 사람들은 거리로 돌아오지만, 큰돈을 쓰지는 않는다.
상권 몰락이 아니라 용도 전환 — 부도 숫자가 말하는 것
보고서의 핵심 반전은 부도 통계다. 영국 소매연구센터(CRR) 집계로 2024년 상반기에 부도로 영향을 받은 점포는 328개뿐이다. 2023년 전체의 3분의 1 수준이고, 그 2023년도 이전 5년보다 적었다. 세빌스는 오래된 유명 브랜드의 부도가 시장 전체의 신호라기보다 그 회사의 재무 관리와 점포 투자, 브랜드 개발, 마케팅, 트렌드 적합성의 문제일 수 있다고 쓴다. LDC 자료로 2024년 2분기 영국 전역 하이스트리트에서 519개, 쇼핑센터에서 219개, 총 738개 점포가 새로 문을 열었다. 이 중 19%가 소비지출 기준 상위 50개 상권에 있었다.
투자시장도 같은 방향이다. 2024년 상반기 쇼핑센터 거래액은 9억 2,800만 파운드, 27건으로 전년 같은 기간의 두 배를 넘었고 10년 평균 상반기의 82% 수준이다. 노르게스가 미도우홀 지분 50%를, 랜드섹이 블루워터 지분 17.5%를 사들인 두 건이 절반 이상을 차지했다. 반면 하이스트리트 점포 투자 거래액은 전년 동기 대비 21% 줄었는데, 그레이터런던은 4% 감소에 그쳤다. 세빌스는 런던에서 먼저 회복되고 지방 우량지로 번지는 패턴이라고 읽는다. 다만 세빌스는 이 반등을 추세가 아니라 사이클의 한 시점일 수 있다고 스스로 단서를 붙였다.
한국의 하이스트리트와 무엇이 같고 무엇이 다른가
한국에서 가장 닮은 곳은 서울의 대학가·역세권 상권이다. 신촌이나 홍대처럼 임차인의 임대료 부담이 크고, 계약 갱신 때 보증금과 조건을 다시 협상하며, 대형 브랜드가 빠진 자리를 저가 브랜드가 메우는 구조가 영국과 판박이다. 윌코 자리에 파운드랜드가 들어온 장면은 국내에서 대형 유통 브랜드가 철수한 자리에 편의점·저가 다이소형 매장이 들어오는 흐름과 겹친다.
다른 점은 제도와 시간축이다. 한국은 상가건물임대차보호법이 계약갱신요구권과 보호 기간, 임대료 인상률 상한을 규정해 임대인의 자유를 일정 부분 제약한다. 영국 상업용 임대차에는 이런 일괄적 갱신권이 없고, 계약 자유와 FRI 조건이 훨씬 강하다. 그래서 영국은 공실이 나도 건물주가 "비워두고 다시 협상"하기 쉬운 반면, 한국은 권리금·보증금이 상인의 진입·퇴출 비용을 키운다. 두 나라 모두 공실이 좀처럼 줄지 않는다는 결론은 같다.
사료의 한계 — 누구의 보고서인가
이 보고서는 세빌스, 즉 영국 상업용 부동산 중개·자문 회사가 자사 고객과 시장을 위해 쓴 자료다. 임대료 상승과 투자 회복을 긍정적으로 정리하는 이해관계가 있고, 인용된 데이터도 세빌스 자체 임대 거래(우량 입지에 치우친 표본), MSCI, LDC, MRI, CRR 등 상업적 자료 공급자의 것이다. 공실률 14%는 전국 평균이라 지역별 차이를 감추고, 유동인구 감소도 날씨라는 단기 요인으로 설명하려는 경향이 있다. "임대료는 올랐다"는 말은 우량 입지의 신규 계약에 한정해 읽어야 한다.
독자에게 — 당신 동네 빈 가게는 무엇으로 바뀌었나
이 보고서를 읽고 나면 질문이 하나 남는다. 우리가 "상권이 죽었다"고 말할 때, 그 자리에 무엇이 들어왔는지 우리는 세고 있는가. 윌코의 자리에는 윌코를 이긴 할인점이 들어왔다. 소비가 사라진 게 아니라 이름과 간판이 바뀐 것이다. 당신 동네에서 최근 1년 새 가장 많이 문을 연 업종은 무엇이고, 그 자리에는 전에 무엇이 있었나.
참고 자료
Savills Research, 「Spotlight: Shopping Centre and High Street – Q2 2024」, 2024년 7월 24일. https://www.savills.co.uk/research_articles/229130/364501-0
댓글3
-
빗방울
2026.11.05 21:39
파운드랜드 한 곳이 임대된 71칸 중 44칸을 가져갔다는 대목이 눈에 남는다. 경쟁에서 이긴 업종이 하나로 거의 몰려 있다는 뜻이라, 교체가 됐다고 해도 다양성 측면에서는 오히려 얇아진 셈이다. 국내에서도 대형 브랜드가 빠진 자리가 저가 체인 몇 곳으로 채워지는 흐름이 비슷하게 보인다. -
빗방울
2026.11.05 21:59
상권이 죽은 게 아니라 간판만 갈아입은 것뿐이었다니, 씁쓸하면서도 맞는 말이다. -
빗방울
2026.11.05 22:17
솔직히 인테리어·DIY -7.7% 이 숫자가 제일 눈에 밟힘ㅋㅋ 싸게 사는 건 늘어나는데 집 고치는 건 확 줄었단 거잖아. 그러니까 저 402칸 중에 채워진 칸도 대부분 저가 상품으로 버티는 구조고, 공실 59%는 결국 비싼 물건 파는 자리가 얼마나 안 맞는지를 보여주는 거 같다
모든 이야기1996
가벼운 안부부터 깊은 생각까지, 함께 나눠요.